人材開発支援助成金は中小企業か大企業か:業種・資本金・労働者数の判定とグループ会社の注意点【2026年度】
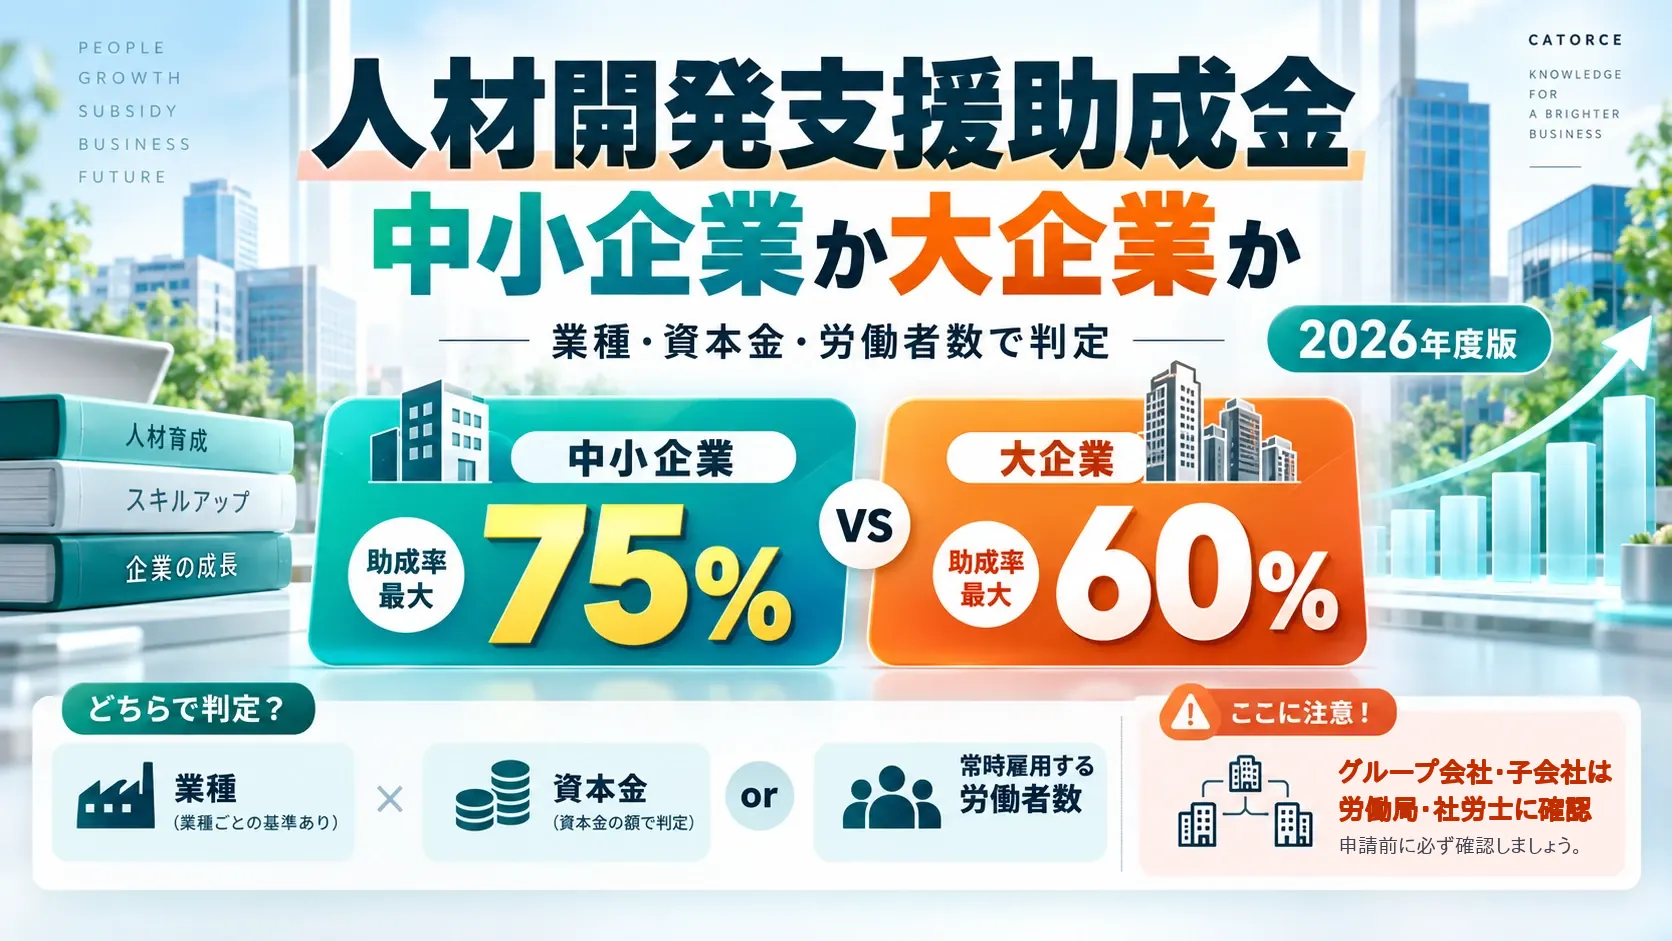
- 人材開発支援助成金(事業展開等リスキリング支援コース)は、中小企業なら経費の75%、大企業は60%。賃金助成や1人あたりの上限も区分で変わります。
- 中小企業かどうかは、主たる事業の業種ごとに「資本金(出資の総額)」か「常時雇用する労働者の数」のどちらかを満たせば中小企業です。片方だけ満たせば足ります。
- いちばん結論が揺れるのは業種の当てはめです。同じ会社でも「サービス業」と見るか「その他の業種」と見るかで、大企業にも中小企業にもなり得ます。
- 労働者の数は、会社案内の「従業員数」ではなく、法人全体で常時雇用する労働者で数えます。グループ全体で見るかどうかは、必ず管轄の労働局か社会保険労務士に確認してください。
- このコースは令和8年度(2027年3月31日)までの期間限定です。区分の確認は、見積もり・稟議・計画届より前、遅くとも年内に済ませるのが安全です。
「御社が中小企業に当たれば、研修費の75%が助成の対象になります」。研修の見積もりでこう説明されて、「うちはどっちだろう」と手が止まった人事の方は少なくないはずです。資本金は小さいけれど社員は千人を超える会社、親会社が大企業のグループ会社、本業が製造なのかサービスなのか言い切れない会社。こうした会社ほど、区分の判定に迷います。
カトルセが最近お会いした企業でも、「中小企業と大企業のどちらに当たるか」の確認が商談の宿題になることが続いています。区分が決まらないと、見積もりも稟議も前に進みません。
この記事は、人材開発支援助成金で自社が中小企業か大企業かを判定するための手順に絞って解説します。制度の全体像、8月改正の内容、年度末から逆算したスケジュール表は、AI研修の助成金【2026年度末で終了】8月改正後の対象条件と自己負担の計算例にまとめています。金額の試算は研修費用シミュレーターでできます。
1. 中小企業か大企業かで、何が変わるのか
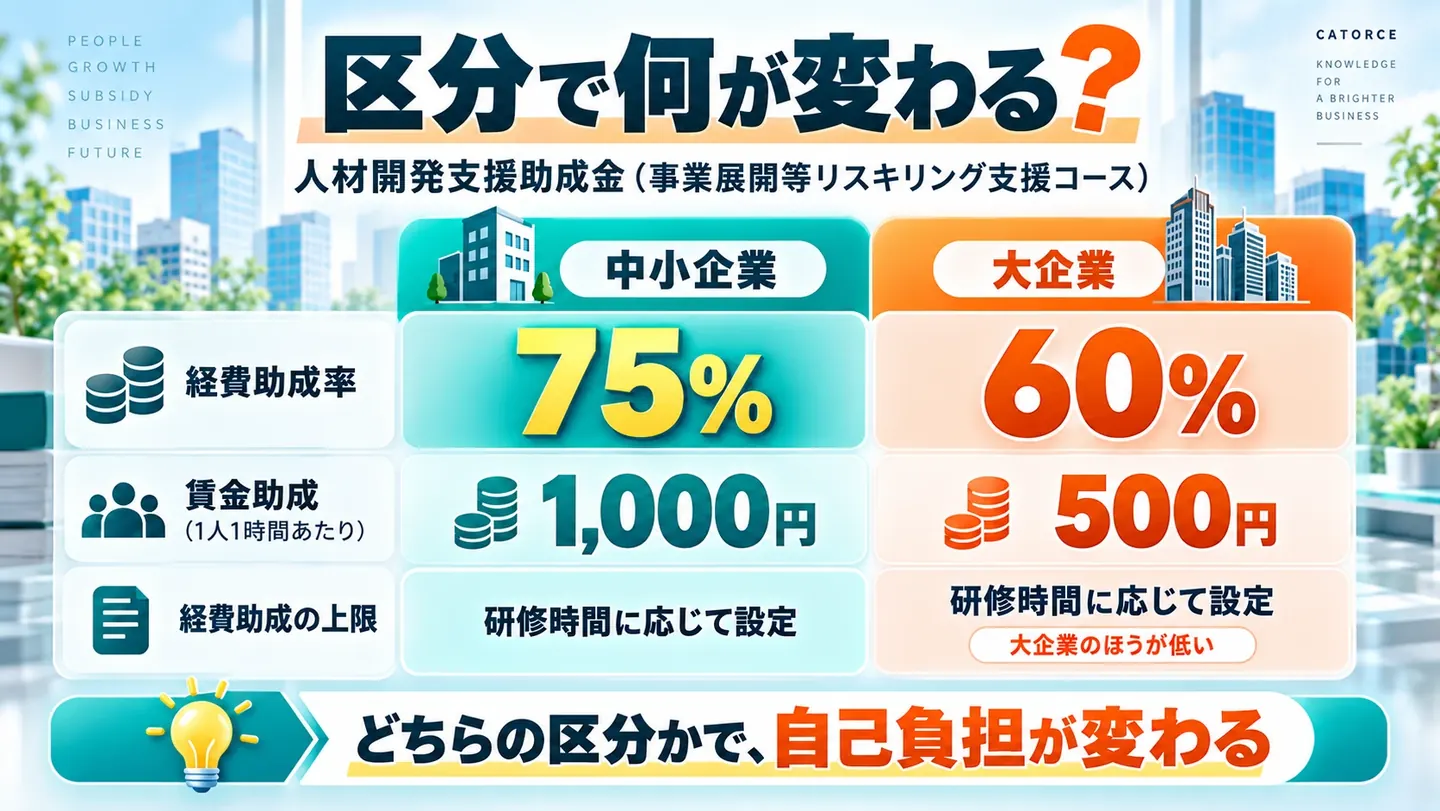
AI研修でもっともよく使われる事業展開等リスキリング支援コースでは、区分によって次の点が変わります(厚生労働省の支給要領・活用事例集の記載。2026年10月時点)。
| 項目 | 中小企業 | 大企業 |
|---|---|---|
| 経費助成率(研修費のうち助成される割合) | 75% | 60% |
| 賃金助成(受講中の賃金。1人1時間あたり) | 1,000円 | 500円 |
| 経費助成の1人あたり上限 | 研修時間に応じて段階的に設定。大企業のほうが低い | |
経費助成は「研修費(税込)×助成率」と「1人あたりの上限」のうち、小さいほうになります。上限の具体的な額と、それを使った計算例は既存の解説記事の表に載せています。この記事では金額の計算はせず、「どちらの列を使えばよいか」を決めるところまでを扱います。
区分を取り違えると、影響は数字だけにとどまりません。中小企業のつもりで稟議を通した後に大企業と分かれば、自己負担が増えて予算を取り直すことになります。逆に、大企業だと思い込んで研修自体を見送っていた会社が、実は中小企業だったということも起こり得ます。
2. 判定の基本:業種ごとの「資本金」か「常時雇用する労働者数」のどちらか
雇用関係助成金(人材開発支援助成金を含む、厚生労働省の雇用に関する助成金の総称)での中小企業の範囲は、次のとおりです。主たる事業の業種ごとに、A(資本金の額または出資の総額)とB(企業全体で常時雇用する労働者の数)のどちらか一方を満たせば中小企業になります(厚生労働省「令和8年度 雇用・労働分野の助成金のご案内(簡略版)」)。
| 主たる事業の業種 | A 資本金・出資の総額 | B 常時雇用する労働者の数 | |
|---|---|---|---|
| 小売業(飲食店を含む) | 5,000万円以下 | または | 50人以下 |
| サービス業 | 5,000万円以下 | または | 100人以下 |
| 卸売業 | 1億円以下 | または | 100人以下 |
| その他の業種 | 3億円以下 | または | 300人以下 |
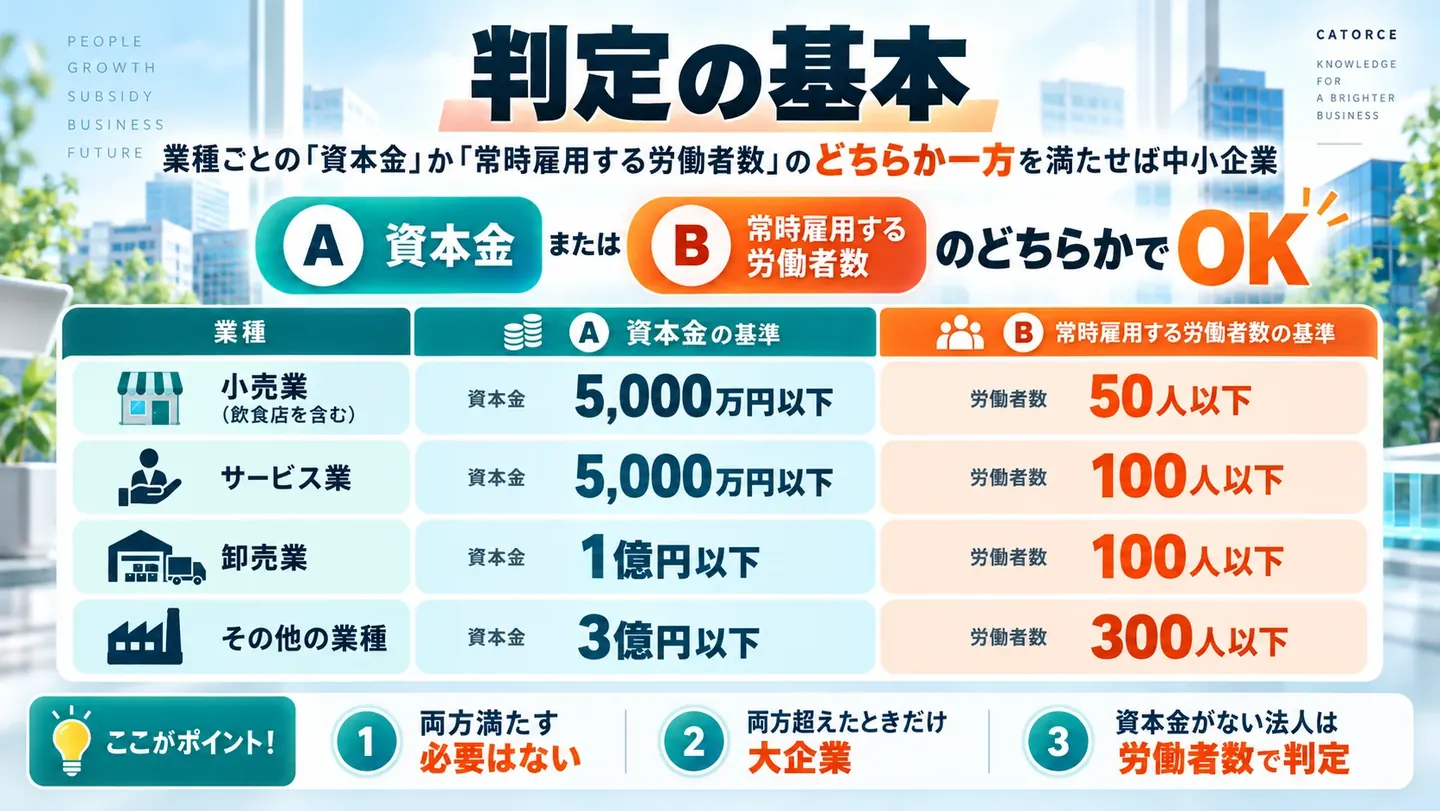
読み方のポイントは3つです。
- 「どちらか」でよい。資本金が基準以下なら、社員が何人いても中小企業です。逆に資本金が基準を超えていても、労働者数が基準以下なら中小企業です。両方を超えたときだけ大企業になります。
- 基準は業種で変わる。同じ資本金・同じ人数でも、業種が変わると結論が変わります。ここが次の章の話です。
- 資本金を持たない法人は、労働者数だけで判定する。医療法人、社会福祉法人、一般社団法人など資本金や出資金の無い法人は、Bの労働者数で判定します。
なお、この表は雇用関係助成金に共通の基準です。中小企業基本法の定義(補助金などで使われるもの)と数字は似ていますが、細かい扱いが同じとは限りません。補助金の申請で「中小企業」とされたことがあっても、そのまま当てはめずに確認してください。
3. いちばん間違えやすいのは「業種」:主たる事業の決め方
資本金と人数は登記簿や社内の名簿で確かめられます。迷うのは「自社の主たる事業はどの業種か」です。表には「小売業」「サービス業」「卸売業」「その他の業種」の4つしかありません。しかし実際の会社は、製造と販売を両方している、設計や保守の技術サービスが本業、といった具合に、きれいには分かれません。
業種の当てはめで結論が逆転する例
たとえば、資本金が5,000万円を超え1億円未満、社員が1,000名を超える技術サービス系の会社を考えます。最近実際にご相談のあった会社の業種と数字を、少し丸めたものです。
「サービス業」として見ると
資本金:5,000万円以下 → 満たさない労働者数:100人以下 → 満たさない → 大企業
「その他の業種」として見ると
資本金:3億円以下 → 満たす労働者数:300人以下 → 満たさない → 中小企業
会社の中身は同じでも、業種の当てはめひとつで、経費助成率が75%にも60%にもなります。資本金だけを見て「1億円未満だから中小企業だろう」と判断すると、サービス業に当たった場合に結論が逆になります。資本金が5,000万円〜3億円、社員が100〜300人を超える会社は、業種の判断が結果を左右する「境目」にいると考えてください。
主たる事業の調べ方
業種の判断で手がかりになるのが、総務省の日本標準産業分類です。公的な統計で使う産業の分け方で、事業の内容ごとに大分類・中分類…と細かく例示されています。進め方は次のとおりです。
- 売上(または人員)がいちばん大きい事業を特定する。複数の事業がある会社は、どれが「主たる事業」かを社内の数字で説明できるようにしておきます。
- その事業が日本標準産業分類のどこに当たるかを調べる。分類ごとの「説明及び内容例示」に、具体的な事業の例が載っています。
- 4つの区分のどれに当たるか、労働局に確認する。分類の名前に「サービス」と付いていても、助成金の区分でどう扱うかは自己判断で決めず、管轄の労働局(または社会保険労務士)に、事業内容の資料を見せて確かめます。
製造業は、資本金3億円以下なら「その他の業種」として中小企業になるケースが多く、比較的迷いにくい業種です。一方で、技術サービス、IT、製造と販売の両方を手がける会社、商社的な機能を持つメーカーは、当てはめで結論が変わりやすいので、早めに確認しておくと安心です。
4. 「従業員数」と「常時雇用する労働者」は違う
判定のBに使う人数は、「常時雇用する労働者」の数です。会社案内やホームページに載っている「従業員数」とは、数え方が違うことがあります。
厚生労働省の雇用関係助成金共通要領Q&A(令和8年9月14日)では、常時雇用する労働者を、次の両方に当てはまる人としています。
- 2か月を超えて使用される人
- 週の所定労働時間が、その会社の通常の労働者とおおむね同じ人
つまり、雇用形態の呼び方(正社員・契約社員・パート)ではなく、働き方の実態で数えます。フルタイムに近い契約社員は数に入り、週の所定労働時間が短いパートの方は入らない、という考え方です。会社案内の「従業員数」は、短時間の方を含めていたり、グループ全体の人数だったりするので、そのまま使わないでください。
- 法人全体で数えます。同Q&Aでは、法人の場合は法人全体の労働者の数を基準に計上するとしています。研修を受ける部署や事業所の人数ではありません。
- 雇用保険の被保険者数と照らし合わされることがあります。雇用関係助成金の要領には、申告した労働者数と被保険者数に差がある場合に、その理由の説明を求める手続きが定められています。数え方の根拠を残しておきましょう。
なお、研修費用シミュレーターの判断基準の表でも、Bの人数は「常時雇用する労働者数」として示しています。
5. グループ会社・子会社はどう判定するか
判定でもう一つ迷いやすいのが、親会社や兄弟会社がある場合です。カトルセが最近お会いした企業でも、「グループで見ると大企業扱いだと思っていた」「単体では20名ほどだが、グループ全体では千人を超える」「本社(持株会社)が中小企業の要件に当たるのか分からない」といった声が続きました。
公式資料で確認できた範囲では、判定は、申請する事業主(法人)ごとの資本金・労働者数で行うのが基本です。厚生労働省の要領は、中小企業かどうかを「資本金等の額または企業全体で常時雇用する労働者の数」で判定するとし、法人の場合は「法人全体」の労働者数で数えるとしています(前掲Q&A)。
確認するときは、次の資料を手元にそろえておくと話が早く進みます。
- 申請する法人の登記事項証明書(資本金の額が分かるもの)
- 申請する法人の労働者名簿(雇用形態と週の所定労働時間が分かるもの)
- 親会社・グループ会社との資本関係が分かる資料(出資比率など)
- 主たる事業の内容と売上の内訳
また、グループの中で「どの法人が申請するか(研修費を払い、受講者を雇っているのはどこか)」も先に決めておきます。親会社がまとめて研修を発注して子会社の社員が受講する、といった形は、申請する事業主が誰になるかの確認から必要です。
6. 大企業の「60%」がそのまま戻らない理由
大企業に当たった場合、「研修費の60%が戻る」と理解されがちです。実際には、60%より少なくなることがよくあります。理由は1章で触れた仕組みにあります。
経費助成は「研修費(税込)×60%」と「1人あたりの上限額」の小さいほうです。1人あたりの研修費が高い研修ほど、60%を掛けた額が上限に当たり、上限で頭打ちになります。そのため、研修費全体に対する戻りの割合は60%を下回ります。中小企業でも同じ仕組みがありますが、大企業は上限額が低く設定されているので、頭打ちになりやすいのです。
このため、社内で「大企業は約5割」「6割弱」「6割」と言い方が割れることがあります。どれも、どの研修で計算したかによって変わる結果で、間違いとは限りません。稟議では割合の言い方をそろえるより、実際の研修費・人数・時間で計算した額を書くほうが確実です。計算は研修費用シミュレーターで、区分を「大企業」にして確かめてください。上限額の表はAI研修の助成金の解説記事にあります。
それでも、大企業にとってこの助成金を使う意味は小さくありません。賃金助成もあり、研修を検討する時点で「どこまで自己負担になるか」を正確に示せれば、稟議は通りやすくなります。
カトルセの研修の料金と助成金については、次のとおりご案内しています。職種別AI研修シリーズ(全9講座・各11時間)。受講料は全講座共通で1名あたり36万円(税抜)。ライブ形式(対面/オンライン同時双方向)のため人材開発支援助成金の活用をご検討いただけます。支給の可否は都道府県労働局の審査で決まります。申請手続きは社会保険労務士の独占業務のため、必要な場合は提携社労士をご紹介します。
7. 判定はいつまでに確定させるか:年度末から逆算した「判定の締め切り」
事業展開等リスキリング支援コースは、令和4年度から令和8年度までの期間限定の制度です(厚生労働省 人材開発支援助成金)。令和8年度の終わりは2027年3月31日です。期限がある制度では、区分の確認が遅れると、そのぶん後ろの手続きがすべて詰まります。
手続きの期限のうち、判定と関係が深いのは次の2つです(事業展開等リスキリング支援コースの支給要領、同コースのご案内(詳細版))。
- 職業訓練実施計画届:訓練開始日の6か月前から1か月前までに、管轄の労働局へ提出します。1か月前を過ぎると対象になりません。
- 支給申請:訓練終了日の翌日から2か月以内に行います。
計画届を出す前には、研修会社の見積もりと社内の稟議が必要です。その見積もりと稟議の前提になるのが、区分の判定です。順番にすると次のようになります。
- 区分の確認(業種・資本金・労働者数。グループ会社なら労働局か社労士に確認)
- 見積もりと稟議(区分に合った助成率・上限で自己負担を計算する)
- 計画届の提出(訓練開始の6か月前〜1か月前)
- 研修の実施と支払い
- 支給申請(訓練終了の翌日から2か月以内)
年度内に研修を終える日程の目安と、月ごとの逆算表は、AI研修の助成金の解説記事と、エンジニア向けのFDE研修と助成金の記事に載せています。ここで強調したいのは、区分の確認は、その逆算表のいちばん最初に来る作業だということです。
- 来期(2027年4月以降)の予算で研修を組むと、このコースの期限を越えるおそれがあります。2027年度以降に同じ条件で続くかは、2026年10月時点で確定していません。
- 年度内に「計画届の提出」「研修の開始」「研修の終了」「支給申請」のどこまでを終えていればよいかは、公式資料で明確な文言を確認できていません。年度末ぎりぎりの日程を組む場合は、事前に労働局に確認してください。
- 来期の予算を年内に決める会社は、区分の確認を11月中、遅くとも年内に終えておくと、予算と制度の両方に間に合わせやすくなります。
また、中小企業かどうかは「助成金ごとに定める日」の時点の資本金・労働者数で判定すると、雇用関係助成金の要領は定めています。増資や採用で数字が動く予定がある会社は、どの時点の数字で判定されるかもあわせて労働局に確認してください。
8. 判定に迷ったときの確認チェックリストと相談先
最後に、判定の前に社内でそろえておきたい項目をまとめます。上から順に埋めていけば、労働局や社労士への確認もスムーズです。
- 資本金の額(出資の総額):登記事項証明書で確認する。資本金の無い法人は労働者数だけで判定。
- 主たる事業と産業分類:売上の大きい事業を特定し、日本標準産業分類で当てはめる。小売・サービス・卸・その他のどれかを労働局に確かめる。
- 法人全体の常時雇用する労働者数:2か月を超えて使用され、週の所定労働時間が通常の労働者とおおむね同じ人を、法人全体で数える。
- 申請する法人:親会社か子会社か。研修費を払い、受講者を雇っているのはどこか。グループ全体で見るかどうかは確認が必要。
- 確認先:管轄の都道府県労働局、または社会保険労務士。確認した日・相手・回答を記録に残す。
区分が決まったら、研修費用シミュレーターで自己負担の目安を出し、稟議に進みます。研修の中身が助成の対象になり得るか(8月改正後の条件)は、AI研修の助成金の解説記事で確認できます。
申請の手続きそのものは社会保険労務士の独占業務です。カトルセは研修を提供する立場として、研修の内容・時間・形式が要件に合うかの整理をお手伝いし、申請が必要な場合は提携社労士をご紹介します。職種別の研修内容は職種別AI研修シリーズのページをご覧ください。区分の確認も含めてご相談したい場合は、お問い合わせからどうぞ。
よくある質問
資本金と労働者数の両方を満たさないと中小企業になりませんか?
いいえ、どちらか一方を満たせば中小企業です。主たる事業の業種ごとに、資本金(出資の総額)の基準と常時雇用する労働者数の基準があり、片方でも基準以下なら中小企業になります。両方とも基準を超えたときに大企業になります。
パートや契約社員は労働者の数に入りますか?
呼び方ではなく働き方で決まります。2か月を超えて使用され、週の所定労働時間が通常の労働者とおおむね同じ人は、契約社員やパートでも常時雇用する労働者として数えます。週の所定労働時間が短い人は、この数には入りません。
子会社は親会社の規模で判定されますか?
公式資料で確認できた範囲では、判定は申請する事業主(法人)ごとの資本金・労働者数で行うのが基本です。ただし、グループ全体の規模を判定に含めるかどうかは、必ず管轄の労働局か社会保険労務士に確認してください。
中小企業かどうかは、いつの時点の数字で判定しますか?
雇用関係助成金の要領では、助成金ごとに定める日の時点の資本金等の額または常時雇用する労働者数で判定するとしています。増資や大量採用など数字が動く予定がある場合は、どの時点で判定されるかを事前に労働局に確認してください。
大企業でも助成金を使う意味はありますか?
あります。大企業は経費助成率が60%で、1人あたりの上限も中小企業より低いため、研修費によっては戻りが60%を下回りますが、賃金助成もあります。実際の研修費・人数・時間で計算した額を稟議に書くと、判断がしやすくなります。
まとめ ── 区分の確認は、逆算表のいちばん最初
- 区分で助成率が変わります。事業展開等リスキリング支援コースは、中小企業が経費の75%、大企業が60%。賃金助成と1人あたりの上限も区分で変わります。
- 判定は「業種ごとに、資本金か労働者数のどちらか」。片方を満たせば中小企業です。
- いちばん迷うのは業種です。サービス業かその他の業種かで、結論が逆転することがあります。日本標準産業分類で調べ、労働局に確かめます。
- 人数は「法人全体の常時雇用する労働者」。会社案内の従業員数をそのまま使わないでください。
- グループ会社・子会社は必ず確認を。判定は申請する法人ごとが基本ですが、グループ全体で見るかどうかは労働局か社労士に確認します。
- 制度は令和8年度まで。区分の確認は見積もり・稟議・計画届の前、遅くとも年内に済ませましょう。
参考(公式資料)
- 厚生労働省「人材開発支援助成金」
- 人材開発支援助成金(事業展開等リスキリング支援コース)支給要領(R8.8.3)
- 人材開発支援助成金(事業展開等リスキリング支援コース)のご案内(詳細版)
- 令和8年度 雇用・労働分野の助成金のご案内(簡略版)
- 雇用関係助成金支給要領 共通要領(R8.4.8)
- 雇用関係助成金共通要領Q&A(令和8年9月14日)
- 総務省「日本標準産業分類」
※ 本記事は2026年10月24日時点で確認した厚生労働省・総務省の公開情報にもとづいています。制度は年度の途中でも改正されることがあり、支給の可否は都道府県労働局の審査で決まります。中小企業・大企業の区分、とくにグループ会社・子会社の扱いと判定の基準日は、必ず管轄の労働局または社会保険労務士にご確認ください。本記事は一般的な情報提供であり、個別の申請についての助言ではありません。